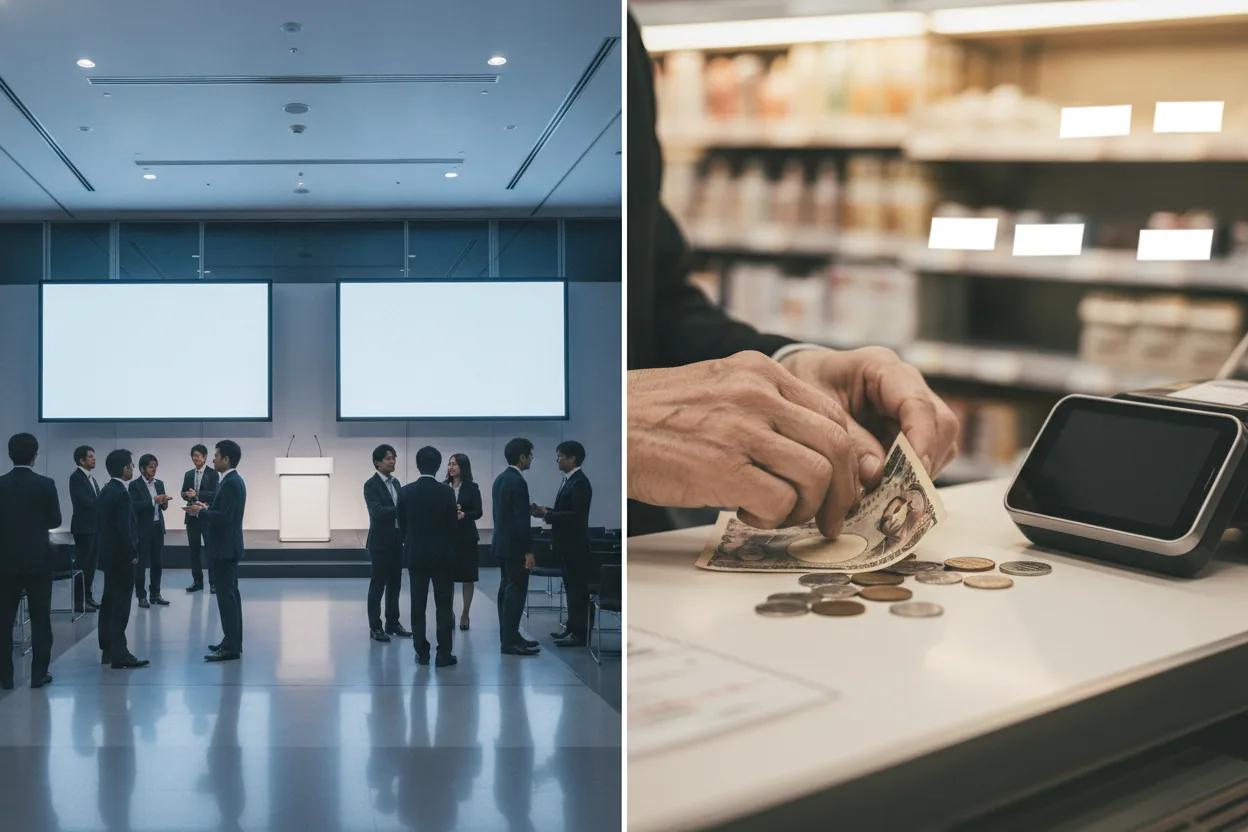
2026年2月24日から東京で金融庁主催のJapan Fintech Weekが開幕します。一方、同じ国のファミリーマートのレジでは、高齢の利用者がスマホ決済を前に小銭を数えています。前者は金融機関やスタートアップ、投資家のための見本市です。恩恵を受けるのは規制当局との距離を縮めたい業界関係者がほとんどで、レジ前の利用者には直接何も届きません。この二つの光景が同じ時代の同じ国で起きている。その距離がなぜ縮まらないのか、縮まるとしたら何がきっかけになるのかを、以下で見ていきます。
会場の熱気とレジ前の現金払いには距離があります
金融庁の議論が現場に届くまでの道のり
Source: 記事内容に基づく構成イメージ
数年前、ファミリーマートのレジで前に並んでいた年配の方が、スマホ決済の案内を見て困惑していた場面がありました。店員が丁寧に説明していましたが、結局その方は小銭を数えて支払っていました。誰かを批判する話ではありません。金融庁が目指す金融イノベーションの議論と、現場の決済の現実との間には、まだ大きな距離があるという話です。
Japan Fintech Weekは複数回にわたって開催が続いている取り組みで、回を重ねるごとに内容が広がってきた印象があります。今回も東京だけでなく複数の大都市で開催される予定ですが、プログラムの中身を見る限り、参加者は金融機関の担当者やスタートアップ関係者、投資家が中心になりそうです。一般消費者がブースを覗きに行くようなイベントではありません。それ自体は悪いことではなく、業界の専門家同士が議論を深める場として機能するなら意味があります。ただ、こうした議論の成果が実際にPayPayの決済手数料や、bitFlyerの取引スプレッドにどう反映されるのかは、イベントの告知文からは見えてきません。
得をするのは、まず金融機関とスタートアップ企業です。投資家との接点を作り、規制当局との距離を近づける機会になります。一般の利用者がこのイベントから直接得るものは、おそらくほとんどありません。数年後に新しいサービスが始まったとき、その原点がここにあったと後から知るくらいでしょう。
業界内の受け止め方にも、同じ距離が別の形で表れています
セブンイレブンのレジで見られる支払い手段の割合
Source: 記事内の記述(都市部店舗での目視観察)に基づく概算
会場で交わされる議論と現場の決済の間に距離があるのと同様に、規制そのものの評価についても、関心を持つ人たちの間で見方が分かれています。ビットコインに関心がある人たちの間では、こうした官民合同のイベントに対する温度感が二つに分かれています。規制の枠組みが整備されることで取引所の信頼性が上がり、結果として暗号資産全体の普及が進むという見方がある一方で、規制が強まるほど分散型という本来の思想から遠ざかっていくという懸念も根強くあります。
どちらか一方に肩入れするつもりはありません。ですが、CoincheckやbitFlyerといった国内大手取引所が金融庁の監督下で運営されている現状を見ると、少なくとも利用者保護の観点では規制の存在が助けになっている場面を何度も見てきました。海外の取引所がサービスを停止して資産が一時凍結される事態が話題になったことがありましたが、国内の登録取引所でそれと同じような極端な事例は、自分の知る範囲では見かけていません。これは規制の効果だと考えられます。
ここで一つ訂正しておきたいことがあります。以前、規制が強化されれば暗号資産の取引量は国内で縮小するだろうと予想していました。実際には逆の動きが見られました。規制が明確になったことで、むしろ機関投資家や企業が参入しやすくなり、取引環境自体は拡大してきたという観察があります。見立てが外れたことは認めます。この経験から、規制と市場活性化は必ずしも対立しないという視点を持つようになりました。
Japan Fintech Weekのようなイベントで、暗号資産関連のセッションがどの程度扱われるかは告知文だけでは判断できません。過去の開催では、デジタル資産やブロックチェーン技術に関するパネルが一定の存在感を持っていました。今回も同様の構成が予想されます。議論の中心は技術や制度設計であり、個人投資家が明日から使える情報が出てくるわけではないという点は、期待値として押さえておいたほうがいいでしょう。業界関係者にとっては価値がありますが、投資判断の材料を探している個人が得られるものは限られそうです。
業界内の議論と生活の現場も、同じようにつながっていません
Japan Fintech Weekの恩恵、誰に届くか
| 立場 | イベントとの接点 | 得られる恩恵 |
|---|---|---|
| 金融機関 | 投資家・規制当局との接点 | 大きい |
| スタートアップ | 投資家との接点、資金調達機会 | 大きい |
| 投資家 | 案件発掘、制度動向の把握 | 中程度 |
| 一般利用者 | ほぼ接点なし(直接参加しない) | ほとんどなし |
Source: 記事内容に基づく整理
業界内でも評価が分かれるほど議論が専門化している一方で、その議論が生活の現場にどこまで届いているかを見ると、答えはさらに心もとないものになります。日本の家庭で実際に使われている決済手段を振り返ると、現金の存在感はまだ強く残っています。PayPayやLINE Payのようなコード決済は確かに普及しましたが、特に高齢者世帯や地方の個人商店では、今でも現金が主要な支払い手段です。セブン-イレブンのレジに立ってみると、スマホ決済と現金払いが半々くらいの割合で並んでいる光景は、都市部でも珍しくありません。
この現実と、Japan Fintech Weekで語られるであろう金融イノベーションの議論には、どうしても距離があります。基調講演で語られる未来の金融像と、実際に町のパン屋が導入するかどうか悩んでいる決済端末の話。同じ国の同じ時代の出来事なのに、まるで別の時間軸で動いているように見えます。
誰がこの距離を縮める役割を担うのかという問いは、今回のイベントの告知文には出てきません。答えはおそらく、イベント自体ではなく、そこで生まれた技術やサービスが数年かけて現場に浸透していく過程の中にあります。フィンテック週間を一度見に行ったからといって、生活が変わるわけではありません。こうした行事は、数年後の変化の種まきだと捉えたほうが現実的です。
イベントの規模や豪華さより、そこで議論された制度やサービスが、実際に使っている決済手段や資産管理の方法にどう影響してくるかを、半年後、一年後に自分の目で確認する姿勢のほうが大事だと思っています。毎年こうしたイベントの後に、実際のサービスがどう変わったかを追いかけるようにしています。変わらないことも多いですが、それもまた一つの発見です。
冒頭のファミリーマートのレジと会場の熱気の間にある距離は、今回のJapan Fintech Weekでも縮まらないでしょう。縮めるのはイベントそのものではなく、そこで議論された制度やサービスが現場に浸透するまでの数年間です。その過程を確認する作業は、イベントが終わった後にこそ始まります。